Кросівки за 3 200 ₴ можна оплатити однією й тією ж карткою в один і той самий день, а на рахунок повернеться від нуля до чотирьохсот гривень. Різниця не в магазині, а в тому, через який інструмент ви зайшли на сайт і чим саме розрахувалися. Інструментів у ніші одягу три: кешбек-сервіс, категорія в банку та власна бонусна програма магазину. Плюс окремим пластом іде «Національний кешбек», який на одяг працює вибірково.
Порівняємо їх за трьома однаковими критеріями: скільки реально повертається, коли гроші стають вашими і що з чим не поєднується. Наприкінці буде конкретна відповідь, кому який варіант вигідніший, без ввічливого «обирайте самі».
Кешбек-сервіс: найбільший відсоток ціною очікування
Це посередник між вами й магазином. Ви заходите в кабінет сервісу, натискаєте кнопку переходу на потрібний бренд, купуєте як завжди, а сервіс ділиться з вами частиною комісії, яку йому платить магазин за приведеного покупця. Механіку детально розписано в окремому матеріалі про те, що таке кешбек, тому тут одразу про цифри.
У категорії одягу ставки живуть у діапазоні приблизно від 1% до 12%, іноді вище під час акцій сервісу. На серпень 2026 у LetyShops Answear UA віддає до 12,5%, Sinsay до 5%, Temu до 8%, а AliExpress у пікових категоріях доходить до 30%. Слово «до» тут ключове: воно означає стелю по найщедрішій підкатегорії. Реальний відсоток для вашого товару видно на сторінці магазину перед переходом, і саме туди варто дивитися, а не в рекламний банер.
Рахуємо на пальцях. Пальто за 4 800 ₴ в Answear при ставці 12,5% дає 600 ₴. Три футболки із Sinsay на 900 ₴ при 5% принесуть 45 ₴. Суми не змінюють життя поштучно, але за сезон гардеробних покупок набігає відчутно.
Ціна цього варіанту: час. Гроші приходять у кабінет зі статусом очікування і висять там, поки магазин не підтвердить, що замовлення викуплене й строк повернення минув. Для одягу це зазвичай 4–9 тижнів, іноді довше, бо ритейлери чекають закінчення періоду обміну. Чому статус тримається так довго, розібрано в тексті про статус «Очікується». Виведення в LetyShops відкривається приблизно від 200 ₴ на картку будь-якого українського банку або поповненням мобільного Київстар, Vodafone, lifecell.
Перевірити ставку на свій магазин
Умови й способи виплат по самому сервісу зібрані на сторінці LetyShops, а порівняння з іншими майданчиками є в рейтингу кешбек-сервісів.
Категорія в банку: гроші швидко, але впираються в стелю
Банківський кешбек нараховується автоматично за MCC-кодом торговця. Вам не треба нікуди переходити й нічого натискати перед оплатою, достатньо один раз обрати категорію в застосунку. У монобанку це до двох категорій на місяць із накопиченням близько 500 ₴, у ПриватБанку періодично з'являються акції на кшталт 5% за одяг, взуття та дитячі товари з лімітом до 1 000 ₴ на місяць. Умови банки переглядають регулярно, тому перед місяцем покупок звіряйте актуальні ліміти в застосунку, а не в чужій статті.
Головна перевага очевидна: гроші зараховуються за кілька днів після списання, без холду на два місяці, і одразу доступні до витрачання. Немає ризику «загубленої куки», немає заявок у підтримку.
Мінусів теж три. Перший: ліміт. При ставці 5% і стелі 500 ₴ ваша категорія «вигоряє» вже на десяти тисячах витрат, а зимовий гардероб на сім'ю виходить дорожче. Другий: MCC-код може не збігтися з очікуваннями. Магазин взуття, який пробиває чек як «універсальний ритейл», у категорію одягу не потрапить, і банк формально матиме рацію. Третій: частина банків нараховує кешбек лише за витрати з кредитного ліміту або утримує з нього ПДФО та військовий збір, тож 5% на банері перетворюються приблизно на 4% у гаманці.
З практики: категорію «Одяг та взуття» варто вмикати не «про всяк випадок», а під конкретний місяць, коли ви точно знаєте, що купуватимете пуховик або чоботи. У решту місяців вона з'їдає слот, який дав би більше на продуктах чи АЗС.
Бонуси самого магазину: щедро на папері, вузько на ділі
Третій варіант це внутрішня програма лояльності: бали Intertop Plus, бонусний рахунок Kasta, персональні знижки в застосунку бренду. Відсоток тут буває вищим за банківський, іноді 5–10%, а нарахування видно в кабінеті вже наступного дня.
Проблема в тому, що це не гроші. Бали живуть усередині одного магазину, часто мають строк згоряння і покривають лише частину наступного чека, скажімо, не більше 20% вартості. Вивести їх на картку не можна. Kasta, наприклад, дозволяє виведення накопиченого лише після порогу, еквівалентного приблизно 100 ₴, і не для всіх типів нарахувань. Тобто бонуси працюють, якщо ви купуєте в цьому бренді регулярно, і не працюють, якщо зайшли раз на сезон.
Друга особливість: майже всі внутрішні програми конфліктують із зовнішнім кешбеком не прямо, а через промокоди. Оплатили частину замовлення балами і база для розрахунку кешбек-сервісу зменшилася рівно на цю суму. Приклад із Answear показовий: за умовами магазину кешбек не зараховують за замовлення з чужими промокодами, з мобільного застосунку та за оплати картками окремих банків. Такі рядки в правилах треба читати до кліку, а не після.
«Національний кешбек» на одяг: 15%, які отримають не всі
Державна програма повертає 15% за взуття та одяг українського виробництва проти стандартних 5% на більшість продуктів. Мінімальна сума нарахування становить 2 ₴ на місяць, максимальна 3 000 ₴. Це найщедріший відсоток із усіх наявних, і саме тому в нього найбільше умов.
Ключове обмеження: у програмі беруть участь продавці на загальній системі оподаткування. Значна частина українських брендів одягу працює через ФОП, тож їхні покупки в кешбек просто не потрапляють, хоч товар і пошитий у Львові. Перевірити наперед можна лише в застосунку банку через каталог учасників, бо на етикетці цього не написано. Ще один нюанс: програма орієнтована на офлайн і онлайн-продаж українського товару, тож імпортні кросівки під неї не підпадають навіть у магазині-учаснику.
Що з чим складається на одній покупці
Хороша новина: банківський кешбек і кешбек-сервіс живуть у різних площинах і майже завжди сумуються. Банк дивиться на факт оплати карткою, сервіс на факт переходу за партнерським посиланням. Вони не бачать один одного й не конфліктують.
Порахуємо повний стек на замовленні 3 200 ₴ в магазині зі ставкою 10%: сервіс поверне 320 ₴, банківська категорія при 5% додасть 160 ₴, разом 480 ₴, або 15% від чека. Це реалістична, а не рекламна цифра.
- Сервіс + банк працює майже завжди.
- Сервіс + промокод магазину з офіційної сторінки зазвичай працює, кешбек рахують від суми зі знижкою.
- Сервіс + чужий купон із сайту-агрегатора частіше ламає нарахування, бо перебиває мітку переходу.
- Сервіс + оплата балами магазину зменшує базу: бали віднімаються від суми, з якої рахують відсоток.
- Національний кешбек + банківська категорія зазвичай не подвоюються на одному чеку, банк нарахує щось одне.
Чому саме на одязі кешбек зникає найчастіше
Одяг має ваду, якої немає в електроніки: його міряють. Замовляють три розміри, лишають один, решту повертають. І ось тут ламається логіка нарахування, бо сервіс отримує комісію тільки з викуплених позицій.
Якщо ви повернули частину замовлення, кешбек перерахують з фактичної суми. Якщо повернули все, нарахування анулюють повністю, навіть якщо воно вже висіло в кабінеті два місяці. Це не помилка й не привід писати претензію, це нормальна робота схеми.
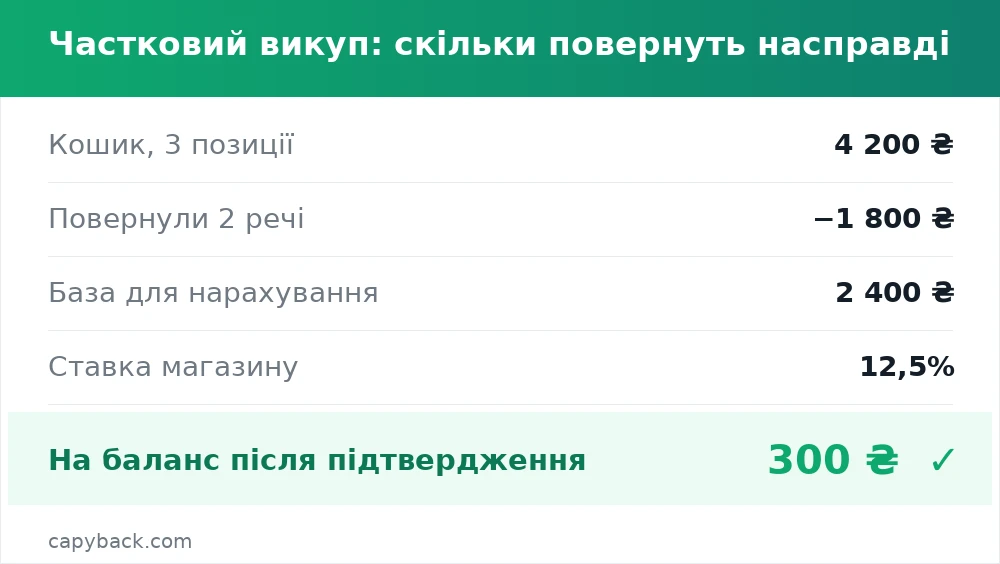
З практики: коли берете три розміри «на примірку», не розраховуйте на кешбек із повної суми кошика й не плануйте виведення заздалегідь. Краще дочекатися, поки замовлення повністю закриється. Окрема деталь для одягу: у деяких магазинів обмін на інший розмір технічно оформлюється як повернення плюс нове замовлення, і друге замовлення сервіс уже не побачить, бо переходу за посиланням не було.
Якщо нарахування не з'явилося зовсім, у LetyShops є строк на подання запиту: близько 90 днів від дати покупки. Пропустили вікно і довести щось буде нічим. Що саме збирати для заявки, розписано в матеріалі про те, що робити, якщо кешбек не нарахувався, а профілактика зібрана в чеклісті дев'яти перевірок до оформлення замовлення.
Кому який варіант підходить
Купуєте одяг онлайн кілька разів на сезон, чеки від 1 500 ₴. Ваш інструмент кешбек-сервіс. Відсоток вищий за банківський у два-три рази, ліміту накопичення немає, а очікування на два місяці не критичне, бо ви й так не витрачаєте ці гроші щодня. Банківську категорію лишіть увімкненою фоном, вона додасть зверху.
Купуєте потроху й часто, переважно офлайн у ТРЦ. Ваш інструмент банківська категорія. Кешбек-сервіс в офлайні не працює, а 500 ₴ ліміту ви за місяць навряд чи виберете. Додайте до цього «Національний кешбек», якщо берете українські бренди в мережевих магазинах.
Роками ходите в один-два бренди. Ваш інструмент їхня програма лояльності плюс сервіс на кожному онлайн-замовленні. Бали дадуть персональні знижки й ранній доступ до розпродажів, сервіс поверне живі гроші. Приклад такого поєднання розібрано на сторінці про кешбек на INTERTOP.
Збираєте дитячий гардероб перед школою. Тут вигідніша комбінація: категорія в банку на офлайн-покупки та сервіс на маркетплейси на кшталт Temu чи AliExpress, де ставки традиційно вищі за український ритейл.
Часті питання
Що вигідніше на одяг: сервіс, банк чи бонуси магазину?+
Чи можна отримати кешбек банку й сервісу за одне замовлення?+
Що станеться з кешбеком, якщо я поверну взуття?+
Чи діє «Національний кешбек» на всі українські бренди одягу?+
Коли можна вивести кешбек із сервісу?+
Коротко
На одязі найбільший відсоток дає кешбек-сервіс, найшвидші гроші дає банк, а найвужчу вигоду дають бонуси магазину. Сервіс і банк складаються між собою й дають реалістичні 12–15% від чека, тому вмикати варто обидва. Головна пастка ніші не в ставках, а в примірках: рахуйте кешбек від того, що ви залишите собі, а не від того, що поклали в кошик.


